O mercado brasileiro de armazenamento de energia pode atrair mais de R$ 57 bilhões em investimentos nos próximos dez anos. A conta é da Deloitte, que se baseou no Plano Decenal de Expansão de Energia (PDE 2035), da EPE, olhando para a evolução da capacidade instalada, a necessidade futura de contratação de demanda e as métricas de mercado da consultoria.
A projeção começa com uma demanda de cerca de 1,7 GW no primeiro leilão de capacidade para armazenamento, e segue considerando leilões anuais até 2035. A metodologia também leva em conta aspectos de mercado e projeções de adequabilidade de potência para esse tipo de tecnologia.
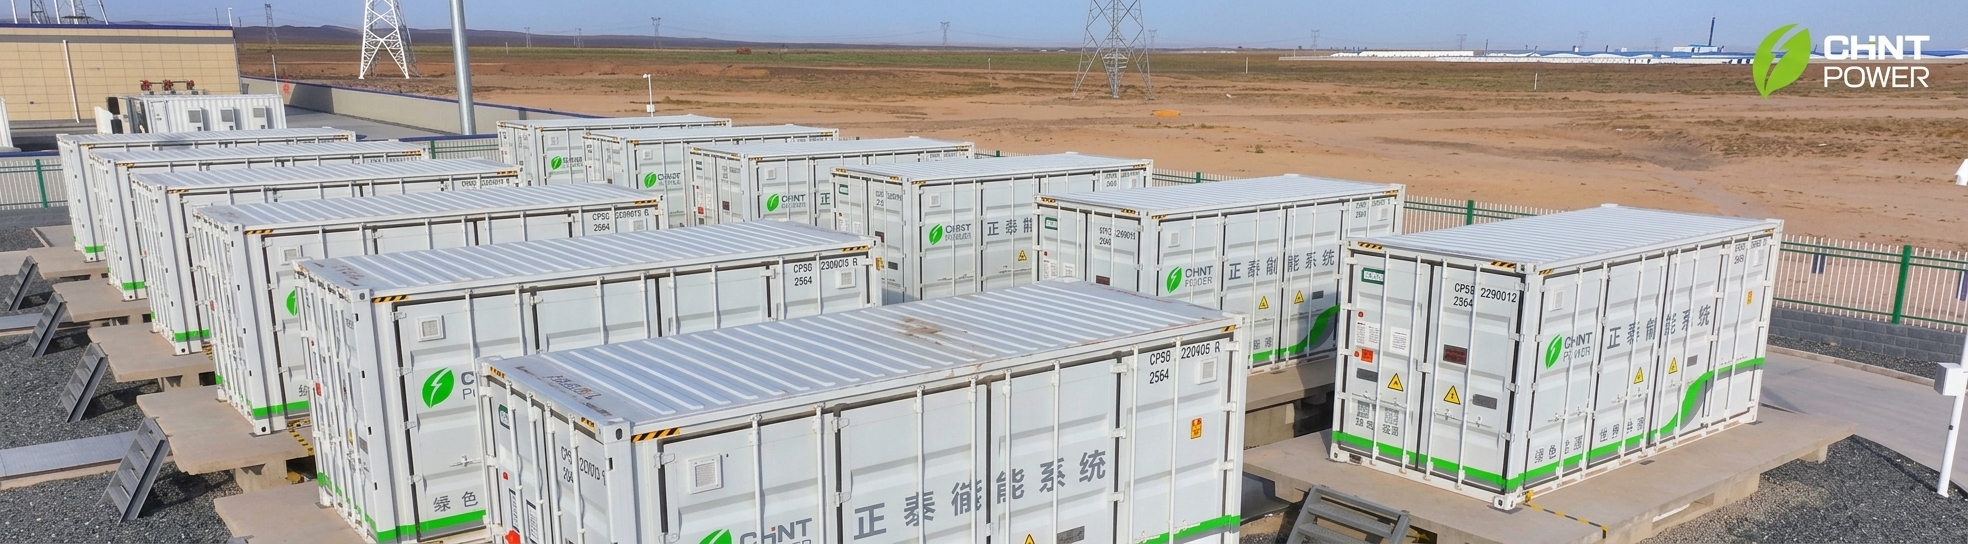
No começo de junho, o Ministério de Minas e Energia publicou uma portaria normativa com as diretrizes e a sistemática para dois leilões de armazenamento de energia, marcados para dezembro. É o passo fundamental para destravar esse potencial. Os leilões vão contratar disponibilidade de potência, em megawatts (MW), a partir de novos sistemas de armazenamento em baterias eletroquímicas.
Tudo isso acompanha uma transformação maior do setor, puxada pela expansão acelerada das renováveis, como solar e eólica. Nesse cenário, o armazenamento vira peça-chave para momentos de pico de demanda ou de baixa geração renovável.
“Os sistemas de armazenamento conferem flexibilidade, confiabilidade e resiliência ao sistema, atributos cada vez mais demandados diante do crescimento do pico de carga, da geração distribuída e da variabilidade das renováveis”, explicou Jovanio Santos, diretor de strategy & transactions dos setores de power & utilities da Deloitte.
“Também oferecem maior previsibilidade de receita aos investidores e viabilizam uma integração mais eficiente de fontes como solar e eólica, podendo ampliar a participação de energia limpa na matriz e reduzir a exposição a volatilidades de preço”, completou o especialista.
O mundo já mostrou o caminho; a capacidade global de armazenamento por baterias saltou de 1 GW em 2013 para mais de 85 GW em 2023, sendo 40 GW adicionados só no último ano, mais que o dobro de 2022 (dados da IEA). China, Europa e EUA concentram cerca de 90% dessa capacidade.
O Brasil está atrasado, mas entrando na curva certa.